Knjiženje uvoznega DDV po MRN
Kratek povzetek: Dokument MRN pripnite na povezani prejeti račun, njegovo številko vnesite v KIR/KPR opombo in uskladite prikazano osnovo za uvozni DDV s carinskim dokumentom. Popravne postavke ne spremenijo obveznosti do dobavitelja.
Evidentiranje MRN na povezanem računu
Razdelek »Evidentiranje MRN na povezanem računu«-
Odprite osnutek prejetega računa za uvoženo blago. V polju Referenca računa ohranite številko dobaviteljevega računa in pripnite izvirni PDF dokumenta MRN.
-
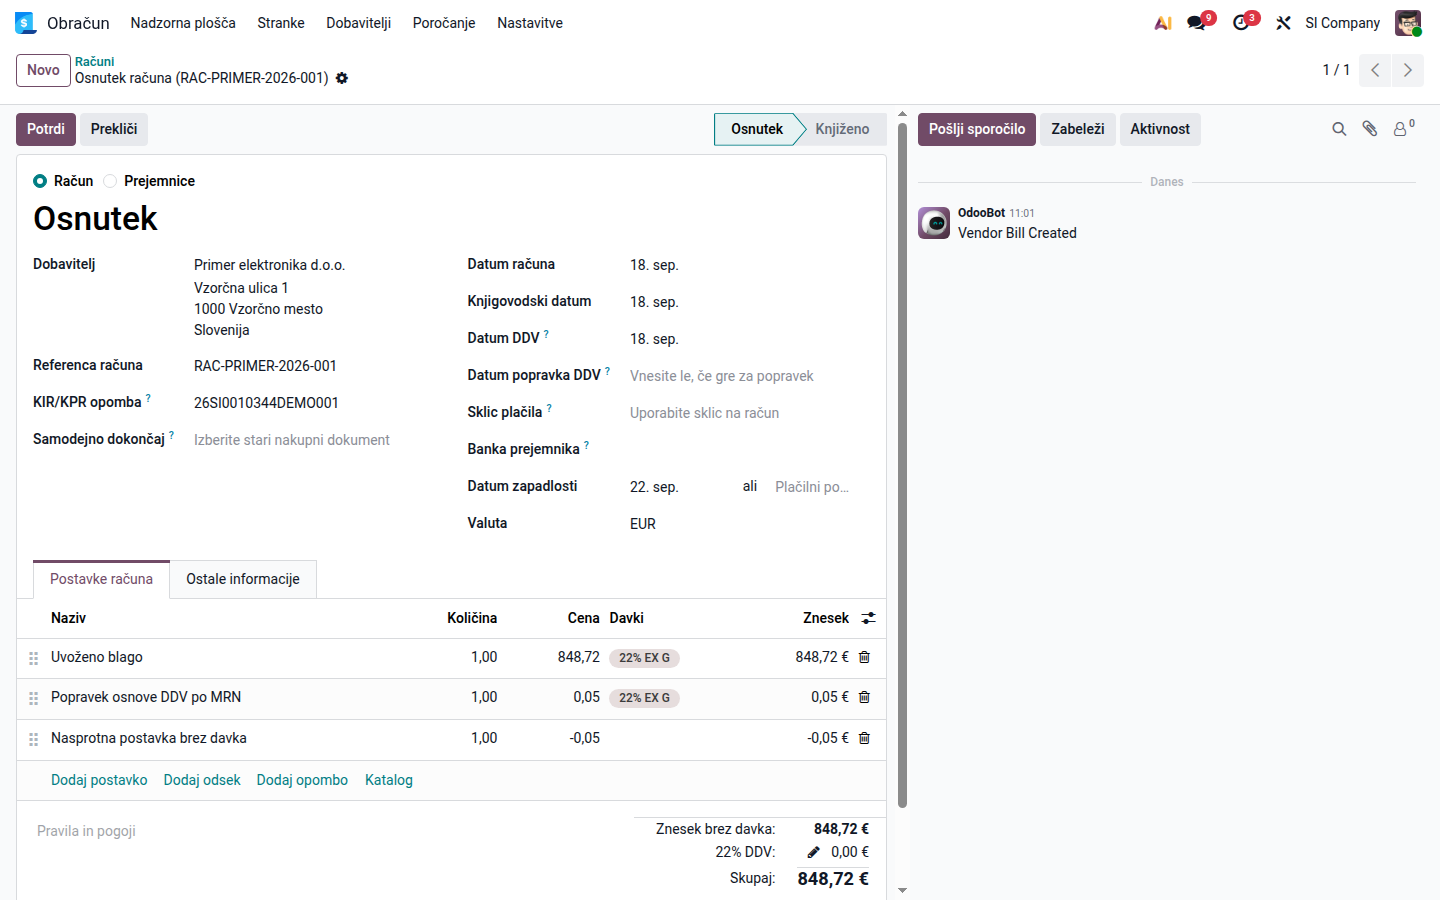
Številko MRN vnesite v polje KIR/KPR opomba.
-
Datum DDV nastavite na datum poročanja, ki ga odgovorna računovodska oseba potrdi na podlagi carinskega dokumenta.
-
Na postavkah uvoženega blaga izberite ustrezni davek za uvoz. Za blago iz tretjih držav, obdavčeno po 22-odstotni stopnji, na primer uporabite 22% EX G.
-
Osnovo za uvozni DDV in znesek DDV v Odoo primerjajte z zneskoma na dokumentu MRN.
-
Če se osnovi razlikujeta, dodajte popravno postavko za razliko in nanjo nastavite isti davek za uvoz. Dodajte še enako postavko z nasprotnim predznakom in brez davka.
- Če je carinska osnova višja, je obdavčena popravna postavka pozitivna, neobdavčena nasprotna postavka pa negativna.
- Če je carinska osnova nižja, je obdavčena popravna postavka negativna, neobdavčena nasprotna postavka pa pozitivna.
- Na računu v tuji valuti vnesite popravek v valuti računa ter preverite nastalo osnovo in DDV v valuti podjetja.
Odpri sliko v polni velikosti (nov zavihek) -
Preverite, da se obveznost do dobavitelja ni spremenila in da se prijavljena osnova za uvozni DDV ujema z dokumentom MRN. Znesek DDV preverite posebej. Če se osnova ujema, DDV pa ne, postopek ustavite in naj odgovorna računovodska oseba določi knjiženje preostale razlike zaradi zaokroževanja.
-
Račun knjižite ter preverite slovenski evidenci KIR/KPR in obračun DDV. Neobdavčena nasprotna postavka namerno sproži opozorilo vnosi brez davkov; preverite, da se opozorilo nanaša samo na to postavko.